
Эксперт Нурсулу Ахметова объяснила структурную уязвимость банковского сектора КР
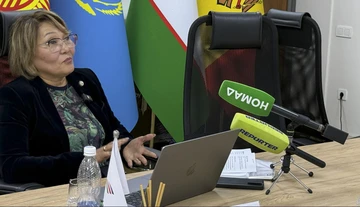
Экспертная дискуссия «Шелковый путь сотрудничества: трансформация банковского сектора КР от SWIFT к CIPS». Фото: Reporter.kg
Однако механизмы международных расчетов по-прежнему привязаны к западным каналам. Свое авторитетное мнение по этой проблеме озвучила экономист, независимый член Совета директоров ОАО «О!Банк» Нурсулу Ахметова в ходе экспертной дискуссии о развитии банковской сферы КР в рамках интеграционных процессов ЕАЭС и ШОС, которая состоялась сегодня в Бишкеке на площадке фонда «Евразия-Кыргызстан».
Разрыв между торговлей и платежами
По словам эксперта, главный источник рисков финансового сектора — глубокий разрыв между экономической и расчетной географией.
Товарооборот Кыргызстана с Китаем по итогам года достиг рекордных 27,2 млрд долларов (+20%), а доля юаня во взаиморасчетах подскочила до 55–65%. Кроме того, на КНР приходится свыше 90% притока прямых иностранных инвестиций и почти 30% внешнего госдолга. В то же время традиционная трансграничная инфраструктура республики строилась вокруг системы SWIFT и корреспондентских счетов через банки США, Европы и СНГ.
Привычная схема дала сбой: за последние полтора года шесть коммерческих банков Кыргызстана попали под санкции различных юрисдикций (включая прецедент наложения санкций ЕС на «ЭкоИсламикБанк» за сам факт подключения к российской системе СПФС). Уход с рынка южнокорейского Kookmin Bank, обслуживавшего основной долларовый клиринг, привел к тому, что прямой корсчет в долларах США остался лишь у одного банка страны. Сроки трансграничных переводов растянулись до 3–5 дней против 1–2 дней в Казахстане, а комиссии существенно возросли.
CIPS как третий расчетный контур
В этих условиях интеграция с китайской межбанковской платежной системой CIPS (Cross-Border Interbank Payment System) становится не геополитическим жестом, а вынужденной мерой по спасению торговых цепочек.
Кыргызстан активно включился в этот процесс: «Элдик Банк» стал первым прямым участником CIPS в Центральной Азии и уже запустил шлюз для подключения других отечественных фининститутов, а в сентябре 2026 года прямой статус получил и «АБанк».
Эксперт отметила, что регулятору нет необходимости изобретать законодательную базу с нуля: модель сервисного шлюза, которую сейчас реализует «Элдик Банк», полностью укладывается в нормативные решения НБКР, ранее утвержденные для работы со SWIFT.
Внутренний перекос и риски проектов развития
Еще одной ключевой проблемой сектора Ахметова назвала дисбаланс кредитования. Несмотря на рост банковских активов до 61% к ВВП, до двух третей кредитного портфеля занимают высокомаржинальные потребительские займы под 20% годовых. Реальный сектор экономики и промышленные предприятия нуждаются в «длинных» ресурсах под 10–12%, которые коммерческие банки предоставить не готовы. Без решения этого вопроса масштабные транспортные и логистические проекты (включая железную дорогу Китай — Кыргызстан — Узбекистан) рискуют перейти на финансовое обслуживание зарубежным банкам.
Подводя итог, Нурсулу Ахметова подчеркнула: подключение к китайской системе несет свой профиль рисков в виде жесткого комплаенса со стороны Народного банка Китая.
«Устойчивость финансовой системы определяется не количеством подключенных систем, а тем, коррелируют ли их риски между собой. CIPS выступает важным третьим каналом наряду со SWIFT и СПФС, но спасает он только при условии реальной операционной независимости этих контуров друг от друга», — резюмировала экономист.